
경제뉴탐사
BTS 컴백날 슬쩍 올린 하이브 사업보고서…3,231억 적자에도 이타카 영업권은 그대로
한국의 2.5배 성장률로 8,234억 유지... 스쿠터 브라운 스톡옵션 137억·민희진 소송 패소 293억 공탁도 묻혔다
23일 오전, 하이브 주가가 29만4,500원까지 떨어졌다. 전 거래일(34만4,000원) 대비 14.39% 급락이다. 사흘 전만 해도 36만7,500원으로 52주 고점을 찍었던 주가다.
지난 20일, BTS 정규 5집 '아리랑'이 발매됐다. 첫날 398만 장. 스포티파이 글로벌 차트 전곡 석권. 다음 날 광화문 광장 컴백 공연에는 경찰·서울시가 최대 26만 명 운집을 예측했지만, 서울시 실시간 도시데이터 기준 실제 관객은 약 4만 명 수준으로 보도되고 있다. 하이브 측은 10만4,000명이라고 발표했다. 컴백 효과를 미리 반영했던 주가는 공연이 끝나자 차익 실현 매물에 무너졌다.
같은 날 금융감독원에 337쪽짜리 문서가 올라왔다. 하이브 제21기 사업보고서다. 역대급 컴백의 관심에 파묻히기에 더없이 좋은 타이밍이었다. 이 문서에는 무대 위와 정반대되는 숫자들이 적혀 있었다.
역대 최고 매출, 역대 최대 손실
먼저 실적부터 보자. 매출은 2조6,499억원으로 역대 최고다. 전년보다 17.5% 늘었다. 여기까지는 언론이 다 보도했다. 문제는 그 아래다. 영업이익은 493억원으로 73.2% 쪼그라들었다. 연결 당기순손실은 2,544억원. 전기(34억원 손실)에서 적자 폭이 75배로 커졌다. 매출 역대 최고인데, 순손실도 역대 최대다.
하이브는 이 실적 악화의 원인을 이렇게 설명했다. 신규 아티스트 데뷔 투자, 북미 사업 재편, 그리고 "4분기에 약 2,000억원 규모 손상차손을 인식했지만 실제 현금 유출은 없는 회계상 손실"이라고. 대부분의 언론은 이 설명을 그대로 전했다. "현금 유출 없는 회계상 손실"이라는 말에 안심하고 넘어간 것이다. 그러나 그 손상차손의 안을 열어보면 이야기가 달라진다.
"비싸게 산 값" 1조원, 4년째 장부에 남아 있다
'손상차손'을 이해하려면 '영업권'부터 알아야 한다. 영업권은 쉽게 말해 "비싸게 산 값"이다. 100억원짜리 회사를 500억원에 샀다면, 차액 400억원이 영업권이다. "이 회사가 앞으로 돈을 잘 벌 테니 비싸게 사도 괜찮다"는 기대가 담긴 금액이다.
기대대로 돈을 잘 벌면 문제없다. 기대가 빗나가면 그 금액을 깎아내야 한다. 이걸 '손상차손'이라고 부른다. 하이브가 4분기에 인식한 약 2,000억원의 상당 부분이 바로 이 영업권 손상차손이다.
그런데 사업보고서를 뜯어보면 이상한 점이 보인다. 깎인 곳과 깎이지 않은 곳의 차이가 너무 크다.
이타카, 3,231억 적자인데 211억만 깎았다
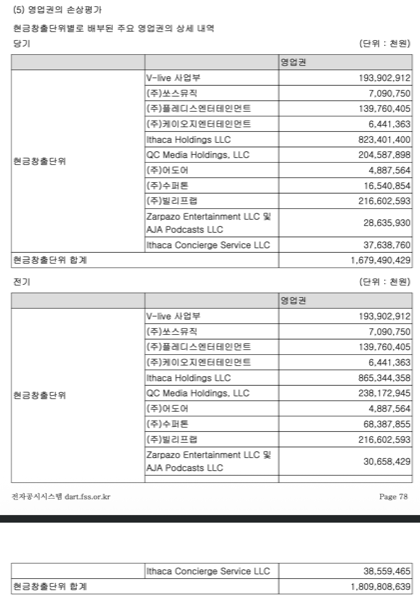
2021년 하이브는 미국 회사 이타카 홀딩스를 약 1조2,000억원에 인수했다. 뉴탐사가 앞서 보도한 바와 같이, 실질 순자산 728억원짜리 회사에 1조원 넘는 프리미엄을 얹어준 인수였다.
이타카가 속한 미국 법인 HYBE America는 2025년 한 해 3,231억원의 순손실을 냈다. 전년(1,400억원 손실)보다 적자가 2.3배로 불었다. 이 정도 적자라면 영업권을 대폭 깎아야 한다고 생각하기 쉽다. 그러나 이타카의 영업권은 8,653억원에서 8,234억원으로, 211억원밖에 줄지 않았다. 비율로 따지면 2.4%만 깎은 것이다.
왜 이렇게 적게 깎을 수 있었을까.
한국은 1%, 이타카는 2.5%
답은 사업보고서에 기재된 무형자산에 있다.
기업은 "이 영업권을 깎을 필요가 없다"고 주장하려면 근거를 대야 한다. 하이브는 매년 '손상평가'를 한다. 핵심은 "이 회사가 앞으로 얼마를 벌어들일 것인가"를 추정하는 것이다. 먼저 5년치 예산을 짠다. 문제는 5년 이후다. 5년 뒤부터는 매년 일정한 비율로 성장할 것이라고 가정한다. 이 비율을 '영구성장률'이라고 부른다. 뜻은 간단하다. "이 회사가 영원히 매년 몇 퍼센트씩 자랄 것"이라고 보는 숫자다.
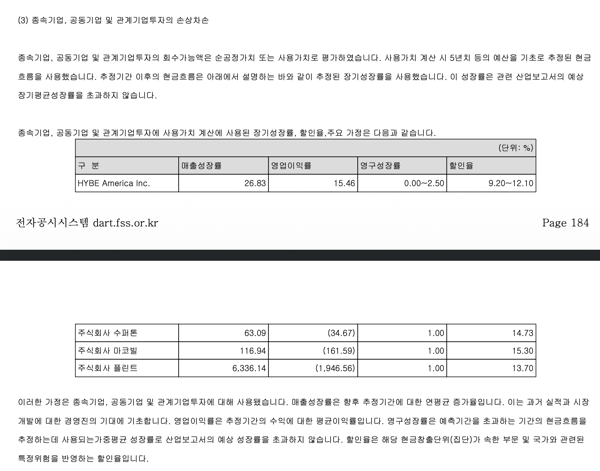
이 숫자가 높을수록 미래에 벌어들일 돈이 커진다. 미래 수익이 커지면 지금 장부의 영업권을 깎지 않아도 된다.
사업보고서에 적힌 이타카의 영구성장률은 2.5%다.
같은 사업보고서에 하이브의 한국 레이블들도 똑같은 방식으로 손상평가를 한다. 한국 레이블에 적용된 영구성장률은 이렇다. BTS가 속한 빅히트뮤직, 1.0%. 르세라핌의 쏘스뮤직, 1.0%. 세븐틴의 플레디스엔터테인먼트, 1.0%. 지코의 케이오지엔터테인먼트, 1.0%. 뉴진스의 어도어, 1.0%. 엔하이픈의 빌리프랩, 1.0%.
한국 레이블 6곳이 전부 1.0%다. 이타카만 2.5%다. 같은 회사, 같은 사업보고서, 같은 회계법인이 감사한 장부에서 3,231억원 적자를 내고 있는 미국 자회사에만 한국의 2.5배 높은 성장률을 적용한 것이다.
매출 전망도 이타카가 낮다
더 이상한 점이 있다. 같은 사업보고서에 적힌 이타카의 향후 5년 평균 매출성장률은 9.2%다. 세븐틴의 플레디스가 9.5%로 비슷하고, 뉴진스의 어도어는 36.9%, 지코의 케이오지는 21.1%다. 매출 전망은 한국 레이블이 훨씬 높다. 영업이익률도 마찬가지다. 이타카 11.7%는 빌리프랩 23.9%, 케이오지 18.3%보다 낮다.
매출도 이익도 한국보다 낮은 이타카에 영구성장률만 2.5배 높다. 하이브는 이 수치의 근거를 "산업보고서의 예상 성장률을 초과하지 않는다"라고만 적었다.
0.5%에 398억이 달렸다
이 숫자가 얼마나 민감한지를 사업보고서 자체가 보여준다. 주석에 '민감도 분석'이라는 항목이 있다. 영구성장률을 조금 바꾸면 영업권이 어떻게 변하는지 시뮬레이션한 결과다.
이타카의 영구성장률을 2.5%에서 2.0%로, 0.5%포인트만 내리면 398억원의 추가 손상이 발생한다. 올해 실제로 깎은 211억원의 거의 두 배다. 반대로 0.5%포인트만 올리면 455억원의 손상이 사라진다. 0.5%포인트에 수백억원이 왔다 갔다 한다. 8,234억원의 영업권이 이 숫자 하나에 매달려 있다.
하이브가 '현금 유출 없는 회계상 손실'이라고 요약한 손상차손 안에는, 이런 구조가 들어 있었다.
사업보고서에 적힌 또 하나의 패소
사업보고서에서 실적 못지않게 중요한 대목이 하나 더 있다. 민희진 소송이다.
하이브는 2024년 7월 민희진 전 어도어 대표가 "경영권을 탈취하고 뉴진스를 빼가려 했다"며 주주간계약을 해지했다. 민희진 측은 "해지 사유가 없다"며 풋옵션(주식매수청구권)을 행사해 256억원의 주식매매대금을 청구했다. 하이브는 "계약이 이미 해지됐으니 풋옵션도 효력이 없다"고 맞섰다.
2026년 2월 12일, 서울중앙지법은 하이브의 주장을 전면 기각했다. 재판부는 "경영권 탈취"와 "뉴진스 빼가기" 주장을 모두 인정하지 않았다. "하이브가 주장한 해지 사유들은 추상적이거나 부수적 의무 위반에 불과하다"고 판단했다. 민희진이 어도어 독립 방안을 모색한 것도 하이브의 동의를 전제한 것이기 때문에 문제가 되지 않는다고 봤다. 민희진이 아일릿과 뉴진스의 유사성을 제기한 것도 "뉴진스 가치를 지키기 위한 경영 판단의 재량 범위"라고 했다. 하이브가 2년 가까이 "경영권 찬탈", "탬퍼링"이라고 프레이밍한 것이 법원에서 무너진 것이다.
하이브는 항소했다. 그리고 항소심 판결이 나올 때까지 강제집행을 막기 위해 법원에 공탁금 292억5,000만원을 납부했다. 사업보고서에는 이 내용이 주석에 담담하게 적혀 있다.
이 분쟁이 불거진 2024년 4월부터 1심 판결이 나온 2026년 2월까지, 국내 언론의 보도 기조는 대체로 하이브 쪽에 기울어져 있었다. "민희진이 경영권을 탈취하려 했다", "뉴진스를 빼가려 했다"는 하이브 측 주장이 반복적으로 기사 제목에 올랐다. 민희진 본인도 법정에서 이 점을 지적한 바 있다. "상대방 관련 기사는 2~3개밖에 안 나오는데 저는 사소한 것도 300~400개씩 나온다"고. 1심 판결 이후 보도 분위기가 달라지고는 있지만, 하이브 실적 기사에서 이 소송 패소의 의미를 연결해 분석한 매체는 찾기 어렵다. 293억원의 공탁금은 BTS 컴백 뉴스에 묻혀 있다.
민희진은 1심 승소 후 기자회견을 열어 "256억원을 포기하겠다"고 밝혔다. "돈보다 훨씬 중요한 가치가 있다"며 하이브에 모든 민형사상 소송을 끝내자고 제안했다. "다섯 모두 자유롭게 꿈을 펼칠 환경을 만들어 달라"고 했다. 뉴진스 5인의 완전체 활동 복귀를 요구한 것이다. 하이브는 "입장이 없다"고만 했다.
사업보고서가 말하는 것
정리하면 이렇다. 하이브의 2025년 사업보고서에는 두 가지 이야기가 담겨 있다. 하나는 매출 2조6,499억원이라는 숫자. BTS 컴백과 함께 언론이 집중 보도한 이야기다. 다른 하나는 이타카 영업권 8,234억원을 영구성장률 2.5%라는 가정으로 유지하고 있다는 것, 민희진 소송에서 1심 패소해 293억원의 공탁금을 쌓아두고 있다는 것, 그리고 방시혁 의장이 급여 0원에 배당 66억원을 받는다는 것이다.
사업보고서는 공시됐다. BTS의 광화문은 화려했다. 그러나 337쪽의 숫자들이 말하는 이야기는 무대 위와 사뭇 달랐다.

최신뉴스
여러분의 회비는 권력감시와 사법정의, 그리고 사회적 약자 보호 등을 위한 취재 및 제작에 사용되며, 뉴탐사가 우리사회 기득권을 견제할 수 있는 언론으로 성장할 수 있는 힘이 됩니다.뉴탐사 회원가입
